
畅通对接机制,实现双向奔赴——工商联在优化金融服务中发挥作用的几点思考
文|徐永涛
长期以来,“融资难、融资贵”如同一道无形的壁垒,横亘在金融机构与民营企业,特别是中小微企业之间。这不仅是经济问题,更是信息不对称、信用不穿透、服务不精准的系统性问题。破解这一难题,关键在于构建一个能实现“双向奔赴”的金融服务生态。工商联(商会)作为民营经济人士之家和政企之间的桥梁,在这一生态中扮演着不可替代的“系统整合者”和“价值赋能者”角色。其作用远不止于牵线搭桥,更在于通过机制化建设、数字化赋能、组织化增信和生态化协同,从根本上重塑银企关系,从“解决老问题”迈向“构建新优势”。
当前“融资难、融资贵”老问题出现的新情况
当前,金融服务确实在“利率”和“便捷度”上取得了显著进步,但“融资难、融资贵”依然是民营企业,特别是中小微企业的痛点。这并非简单的“贷不到”或“利息高”,而是结构性、深层次的供需错配。具体表现为以下三个维度的“新情况”。
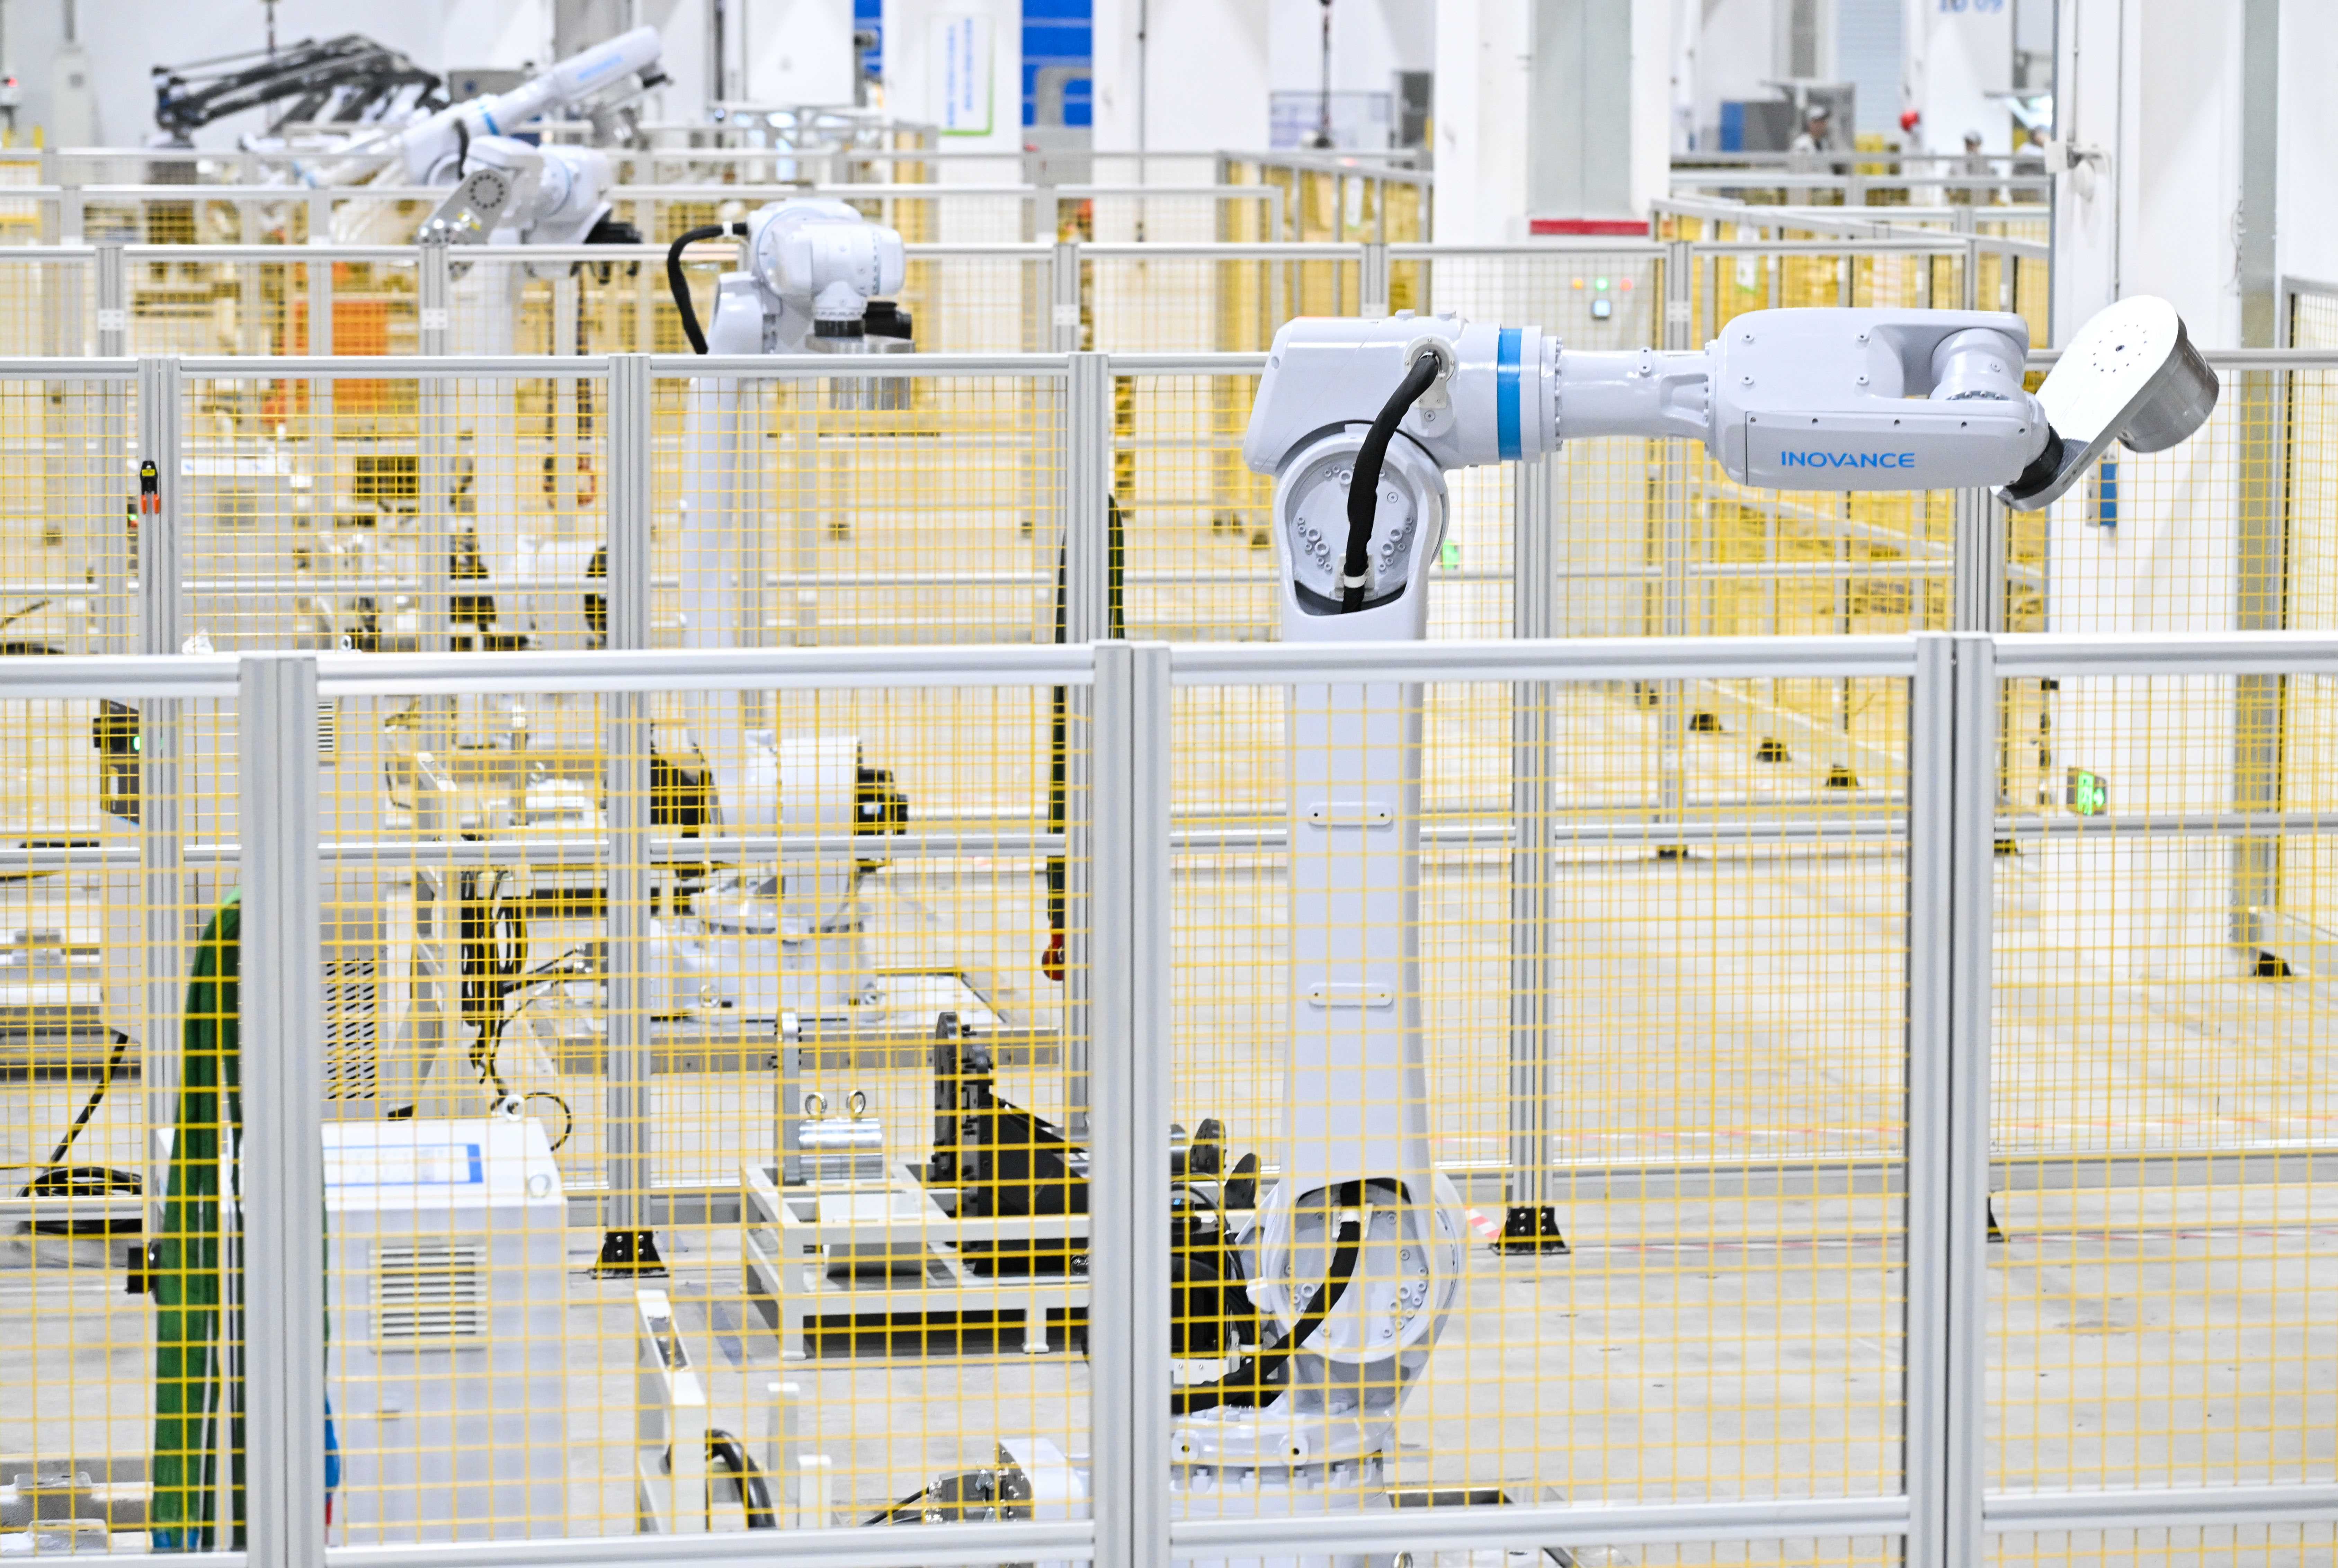
3月17日,在位于南京市江宁开发区的汇川技术南京基地自动化车间内,机器人在进行出厂前测试。 摄影/新华社记者 季春鹏
1.融资难:从“绝对难”转向“结构性难”
虽然名义上贷款好办了,但企业实际能获得的资金与真实需求存在巨大鸿沟。一是“长尾客户”的隐形门槛。虽然普惠金融覆盖面扩大,但银行出于风控和成本考虑,依然遵循“二八定律”,资源向头部企业倾斜。大量处于“长尾”的中小微企业,虽然名义上能申请贷款,但往往因为缺乏抵押物、财务不规范或处于初创期,难以通过银行严格的准入标准,实质上被排除在主流金融服务之外。二是“期限错配”的流动性陷阱。企业最缺的是长期资金(用于研发、扩产),但银行出于风险考虑,往往只愿提供短期流动资金贷款。这导致企业不得不频繁“倒贷”,一旦遇到政策收紧或市场波动,极易陷入资金链断裂的困境。三是“直接融资”的渠道缺失。银行贷款只是融资的一种方式。对于科技型、成长型企业,更需要股权融资、债券融资等直接融资渠道。但目前多层次资本市场体系尚不完善,中小企业上市门槛高,新三板等市场流动性不足,导致企业难以获得低成本、长周期的资本支持。
2.融资贵:从“名义贵”转向“综合贵”
名义利率确实在下降,但企业实际承担的综合成本依然沉重。一是“隐性成本”的吞噬效应。除了利息,企业还需承担担保费、评估费、公证费、中介服务费等一系列附加费用。这些费用往往不透明,且占比较高,导致综合融资成本可能比名义利率高出2-3个百分点。二是“风险溢价”的无奈加价。由于信息不对称,银行难以准确评估中小企业的风险,为了覆盖潜在的坏账损失,银行会要求更高的利率或更严格的担保条件。这种“风险溢价”对于经营稳健但缺乏抵押物的企业来说,构成了不公平的负担。三是“过桥资金”的高昂代价。在贷款到期续贷时,企业往往需要借助高息的“过桥资金”来周转。这类资金年化利率动辄高达30%,成为压垮企业的最后一根稻草。
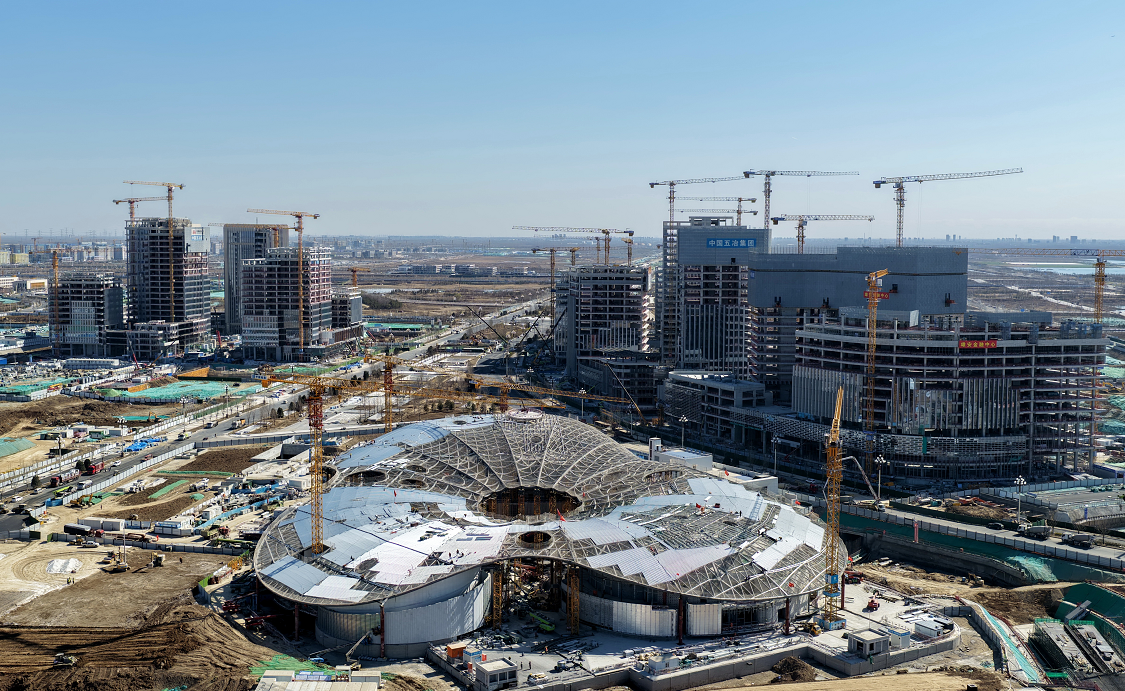
雄安新区城市文化广场(中)与雄安新区金融中心建设现场 摄影/新华社记者 杨世尧
3.服务痛:从“办不了”转向“不好用”
办理流程虽然数字化了,但服务体验和适配性依然存在短板。一是“信息孤岛”的信任壁垒。银行与企业之间存在严重的信息不对称。银行看不懂企业的技术专利、数据资产等无形资产,企业也看不懂银行复杂的金融产品。这种“互不理解”导致双方难以建立深度信任,阻碍了金融服务的深化。二是“产品同质”的供给单一。金融机构提供的产品往往“千篇一律”,缺乏针对不同行业、不同发展阶段企业的定制化方案。科技企业需要知识产权质押,外贸企业需要汇率避险,但市场上缺乏足够专业和灵活的产品供给。三是“三角债”的传导风险。大企业拖欠中小企业账款问题依然突出,这导致中小企业资金被严重占用,即使有贷款额度,也因现金流紧张而无法有效利用金融资源。
当前的金融服务困境,已经从“有没有”转向了“好不好”。矛盾在于金融机构的风险偏好与企业真实需求之间的错配,以及传统金融体系对新兴经济形态(如轻资产、科技型)的不适应。工商联和商会的价值,正是要在这片“错配”的缝隙中,搭建起一座精准对接的桥梁。
从“活动化”对接走向“常态化”机制建设
传统银企对接会举办之后,工商联的作用在于将“一次性活动”升级为“可持续机制”。
1.建立“企业信用共生池”与“伙伴银行”制度
工商联的核心优势在于对会员企业的深度了解。通过遴选,将治理结构完善、产业前景好、企业家信誉高的企业纳入“优质企业培育库”,并向合作金融机构整体推荐。这不是简单的名单提供,而是一种基于组织背书的“信用初筛”。例如,浙江省某市工商联与当地农商行共建“伙伴银行”机制。工商联不是担保方,但作为“信息联合审核方”和“贷后风险观察员”参与其中。银行对入库企业实行“两优一简”(优先调查、优先审批、简化手续),并将部分尽职调查环节与商会的日常走访、行业调研相结合。一家从事精密零部件制造的小型企业,因轻资产运营,传统信贷受阻。工商联基于对其在商会中多年表现、上下游评价的了解,将其推荐至“伙伴银行”。银行结合商会出具的“经营稳定性与企业家诚信情况说明”,最终以“信用+订单质押”组合方式,给予了500万元贷款,利率较市场水平低15%。
2.推行“金融顾问”驻会与“金融诊所”坐诊
让金融专业人士“沉下去”,是破解信息不对称的关键。深圳市工商联联合地方金融局,从银行、券商、创投机构选拔资深从业者,组建“金融专家服务团”,以“轮值驻点”形式在工商联和各区商会办公。他们不仅是产品推销员,更是企业的“健康顾问”。每周固定的“金融诊所”时间,企业家可带着报表和问题前来“问诊”。一位从事跨境电商的老板,原本只想申请流动资金贷款,但顾问在分析其业务模式后,发现其更大的痛点是汇率波动风险和海外仓备货资金占用。于是,为其设计了“流动资金贷款+远期锁汇+供应链金融”的一揽子方案,综合成本反而低于单纯贷款。这种深度、持续的伴随式服务,将金融服务从“交易”提升为“赋能”。
3.解锁“沉睡资产”,挖掘“数据信用”
解决“融资难”,必须拓宽抵押质押的边界;解决“融资贵”,则需依靠更精准的风险定价。工商联在此过程中是创新的“催化剂”和“试验田”。科技型企业往往是“脑袋丰盈,口袋干瘪”,尽管有知识产权质押贷款,但评估难、处置难、额度低的问题依然突出。如何将“知产”变“资产”?苏州市工商联会同高新区商会,推动了一场更高级别的金融创新。他们联合券商、律所、评估机构,将区域内一批“硬科技”企业的知识产权(专利、软著)打包形成一个资产池,通过专业评估和信用增进,发行了面向资本市场的“知识产权资产支持证券(ABS)”。单个企业可能只用几项专利,但通过商会“组团”,形成了能在资本市场获得认可的标准化的基础资产。参与首期发行的8家民营企业,平均融资成本低于同期传统质押贷款2个百分点,且获得了3年期的长期资金。在这里,商会扮演了资产归集者、标准协调者和利益平衡者,实现了从“点对点”贷款到“组团上市”融资的飞跃。
发挥商会“毛细血管”与“信用节点”作用
工商联作用的发挥,离不开扎根于各行各业、各区域基层商会的强力支撑。商会是组织的“毛细血管”,也是信用网络的“关键节点”。
1.行业商会的专业化赋能
行业商会最懂行业特性、商业模式和风险要点。重庆市餐饮商会在疫情期间牵头,与银行合作推出“美食贷”行业专项产品。商会不仅推荐企业,更重要的是与银行共同设计了符合餐饮业现金流特点的还款方式(如按日、按周分期还款),并将商户的“扫码支付流水”作为核心风控依据。同时,商会设立“风险互助金”,会员企业自愿缴纳,形成一个小型的风险共担池,为银行贷款提供额外保障。这种“行业专家+金融专家”共同设计的产品,风控更精准,企业体验更好。
2.地域商会的社区化增信
地域商会(如异地商会、乡镇商会)建立在乡缘、地缘纽带之上,具有强大的声誉约束和道德约束力。福建省某地石材商会内部推行“联保互助小组”模式。由5-6家知根知底、业务关联度不高的企业自愿组成小组,任一成员贷款,其他成员提供连带责任担保。由于彼此熟悉,形成了有效的互相监督和风险筛查。银行基于这种“熟人社会”的强约束,大幅提高了授信额度和审批效率。商会在这里构建了一个微型的社会资本网络,将社会关系转化为金融信用。
3.商会的“内功修炼”与“反向辅导”
金融服务优化是双向的。工商联和商会不仅“辅导”银行看懂企业,也“辅导”企业读懂金融。定期组织“财务总监培训班”“董事会秘书沙龙”,提升企业规范治理、财务透明和信息披露水平。同时,设立“金融纠纷调解中心”,以行业自律方式,前置化解因沟通不畅导致的银企矛盾,保护双方合法权益,维护区域金融生态健康。
总之,工商联在优化金融服务中的作用,已超越简单的中介角色,进化成为民营经济金融服务生态的共建者,从而推动形成“政、会、银、保、企”五位一体、良性循环的金融服务生态圈。通过机制化打破临时性,通过数字化穿透信息屏障,通过组织化激活社会资本,通过生态化整合多方资源,畅通对接机制,实现双向奔赴,其最终目标不仅是解决单个企业的资金渴求,更是要培育一片让更多民营企业能够稳健经营、敢于创新、放心投资的金融沃土,为中国经济高质量发展注入源源不断的、健康而活跃的民营经济动力。这条路上,工商联与商会组织,任重道远,亦大有可为。
(作者系江西省赣州市工商联党组成员、副主席)
(本文原载自《中国工商》2026年第4期)
监制:杜 鹃
主编:曹原源
编辑:底 倩
- 2025-08-14
- 2025-05-15
- 2025-08-31
- 2025-08-31
- 2025-08-31
- 2025-08-15
- 2025-08-15
- 2025-05-15
